Fairspin KYC
Fairspin KYC: identitetskontrol før udbetaling
 Available in US
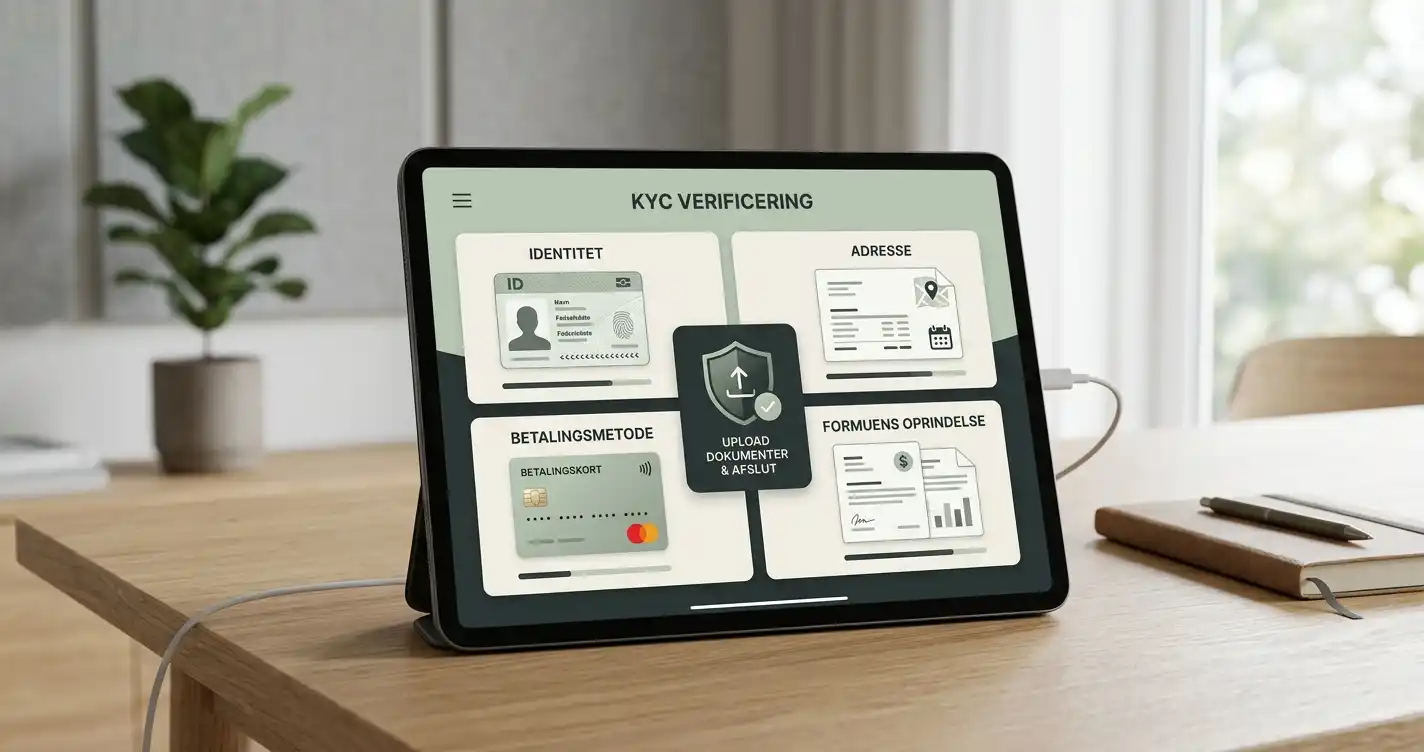
Fairspin kan kræve KYC og yderligere verificering på flere tidspunkter i kundeforholdet. Den aktuelle KYC-policy, senest opdateret 16.07.2026, siger direkte, at udbetalinger ikke behandles, før kontoen er fuldt verificeret. Fairspin kan blandt andet kontrollere identitet, adresse eller bopæl, ejerskab af betalingsmetode og i relevante tilfælde source of funds eller source of wealth.
Dokumentpakken varierer efter kontrollens art. Policyen beskriver mulige kategorier og giver Fairspin mulighed for at anmode om yderligere oplysninger efter den konkrete kontrol. En praktisk KYC-guide bør derfor forklare, hvad kategorierne betyder, hvordan man forbereder læsbar dokumentation, og hvorfor konto- og betalingsoplysninger skal stemme overens, uden at love en fast behandlingstid eller et universelt sæt dokumenter.
Hvorfor KYC findes
Indholdsfortegnelse
- Fairspin bruger verificering til identitet, betaling og compliance
- Policyen nævner identitet, adresse, betalingsmidler og midlernes oprindelse
- Gør KYC lettere ved at fjerne simple uoverensstemmelser først
- Verificering kan være den reelle flaskehals før en Fairspin-udbetaling
- Send kun følsomme KYC-oplysninger gennem verificerede kanaler
- Det kan du forvente af Fairspin-verificering før udbetaling
Fairspin bruger verificering til identitet, betaling og compliance
Fairspins KYC-policy beskriver Know Your Customer som en del af virksomhedens AML- og compliance-ramme. Verificering kan udføres af Fairspin selv eller gennem eksterne identitetsleverandører. Formålet er at kontrollere sammenhængen mellem konto, person, betalingsmidler og relevante finansielle oplysninger.
Processen er desuden risikobaseret ifølge de aktuelle vilkår. KYC, yderligere verificering, enhanced verification, source-of-funds, source-of-wealth og betalingsmetodekontrol kan iværksættes før eller efter registrering, før eller efter indbetaling og før eller efter en udbetalingsanmodning. KYC bør derfor beskrives som en risikobaseret proces, der kan placeres forskellige steder i kundeforholdet.
For brugeren er den vigtigste konsekvens, at verificering kan få direkte betydning for adgang til midler. Fairspins policy siger, at udbetalinger ikke behandles før fuld verificering af kontoen, når processen er krævet. Hvis der mangler oplysninger, kan en udbetalingssag derfor i praksis blive en KYC-sag, før den igen bliver en almindelig betalingsbehandling.
Hvad der kan blive kontrolleret
Policyen nævner identitet, adresse, betalingsmidler og midlernes oprindelse
Fairspins aktuelle policy nævner en bred række oplysninger og dokumenttyper, som kan blive efterspurgt. Det omfatter blandt andet alder, identitet, adresse, bopælsland, relevante kontaktoplysninger, betalingsinformation, ejerskab af betalingsmetode, source of funds, source of wealth og transaktionshistorik. I privacy-delen nævnes eksempler som ID, pas, kørekort, proof of address, bankudtog, betalingsbevis, fotografier, selfies og andre filer.
Eksemplerne er nyttige til at forstå kategorierne, men de bør ikke omskrives til en lovet standardpakke. At et pas nævnes som muligt materiale betyder ikke, at pas er obligatorisk for alle. Tilsvarende betyder muligheden for source-of-funds dokumentation ikke, at alle konti automatisk skal levere lønsedler eller bankudtog.
Fire centrale KYC-kategorier
- Identitet: hvem kontoindehaveren er.
- Adresse og bopæl: hvor brugeren faktisk bor eller tilgår tjenesten fra.
- Betalingsejerskab: om kort, konto, e-wallet eller wallet tilhører brugeren.
- Midlernes oprindelse: hvor penge eller formue kommer fra, når en sådan kontrol er relevant.
Praktisk forberedelse
Gør KYC lettere ved at fjerne simple uoverensstemmelser først
Den bedste forberedelse er ikke at gætte på hvilke dokumenter Fairspin vil bede om. Det er at sikre, at de oplysninger, du allerede har givet, er korrekte, og at materiale kan læses uden tvivl. En verificeringsanmodning bør følges præcist som den er formuleret i den officielle kanal.
| Kontrol | Typisk problem | Bedre forberedelse |
|---|---|---|
| Identitet | Navn eller fødselsdato matcher ikke kontoen | Kontroller registrerede profiloplysninger før upload |
| Adresse | Dokumentet viser en anden eller gammel adresse | Brug materiale der svarer til den aktuelle, legitime bopæl |
| Betalingsmetode | Metoden tilhører en anden person | Brug egne betalingsmidler og behold relevante beviser for ejerskab |
| Filkvalitet | Tekst, kanter eller foto er uklare | Følg uploadkravet og sørg for at det nødvendige er læsbart |
| Source of funds | Forklaringen og dokumentationen hænger ikke sammen | Besvar kun den konkrete anmodning med sand og sammenhængende dokumentation |
Undgå at redigere et legitimt dokument for at få det til at passe bedre til kontoen. Hvis en adresse faktisk er ændret, bør profilen og dokumentationen håndteres gennem den officielle proces i stedet for at modificere filer. Navnevariationer og ændrede kontaktoplysninger bør håndteres på samme måde: forklar den reelle situation gennem den kanal Fairspin angiver.
Fairspin oplyser også, at en telefonopringning til det registrerede nummer efter eget skøn kan indgå i KYC. Det understreger, hvorfor registrerede kontaktdata skal være aktive og tilhøre kontoindehaveren. Et utilgængeligt nummer eller en inaktiv email kan ellers blokere et enkelt trin i KYC-processen.
En anden god vane er at læse den konkrete anmodning helt igennem, før noget uploades. En besked kan for eksempel handle om identitet alene, mens en anden kan kombinere adresse og betalingsmetode. Materiale fra den forkerte kategori besvarer stadig ikke kontrollen. Noter derfor punkterne i anmodningen, og match hvert punkt med det dokument eller den oplysning, der bliver efterspurgt.
Sammenhæng mellem oplysningerne er vigtigere end mængden af filer. Navn, bopæl, kontaktdata og betalingsrelation bør afspejle den samme reelle kontoindehaver på tværs af profil og bilag. Hvis et felt er ændret siden registreringen, bør ændringen forklares gennem den officielle proces, så den nye oplysning kan vurderes sammen med den tidligere. Verificeringen bliver dermed et sammenhængende spor af oplysninger frem for en samling dokumenter, der peger i forskellige retninger.
Dokumenternes aktualitet kan også have betydning. Fairspin forbeholder sig ret til at bede om nye oplysninger, hvis tidligere materiale er udløbet eller har mistet sin gyldighed. En tidligere verificering kan derfor følges af nye kontroller. En ændring i adresse, betalingsmetode eller risikoprofil kan føre til en ny anmodning, og policyen giver mulighed for yderligere eller enhanced verification senere i kundeforholdet.
Hvis der opstår en uoverensstemmelse, er en forklaring gennem den officielle kanal bedre end at forsøge at skjule den. Et legitimt navneskifte, en flytning eller en udskiftet bankkonto kan have en normal forklaring, men materialet skal stadig være sandt og kunne forbindes til kontoindehaveren. Målet er ikke at få filer til at se ens ud, men at gøre den faktiske relation mellem konto, person og betalingsmidler tydelig.
KYC og cashout
Verificering kan være den reelle flaskehals før en Fairspin-udbetaling
På betalingsniveau kan en udbetaling have sin egen metode, kø og behandlingstid. Men Fairspins KYC-policy lægger et forudgående lag ovenpå: ingen withdrawals eller payouts behandles, før fuld verificering af kontoen er gennemført, når den kræves. Derfor er det misvisende kun at se på den tekniske payout-tid, hvis KYC endnu ikke er afsluttet.
Hvis en udbetaling er sat på pause for verificering, er det mere nyttigt at afklare præcis hvilken kontrol der mangler end at sende gentagne identiske udbetalingsanmodninger. En anmodning om betalingsmetodeejerskab kræver en anden løsning end en adressekontrol, og en source-of-funds undersøgelse er en anden proces igen.
Fairspin udbetaling gennemgår selve withdrawal-flowet og de aktuelle behandlingstider. KYC-siden fokuserer i stedet på det compliance-lag, der kan stå foran payout-processen.
Sikker dokumenthåndtering
Send kun følsomme KYC-oplysninger gennem verificerede kanaler
KYC kan involvere følsomme oplysninger, og derfor er kanalvalget lige så vigtigt som selve filen. Brug den officielle uploadfunktion eller den konkrete kanal, som Fairspin angiver i kontoen eller i en legitim compliance-besked. Del aldrig identitetsmateriale via uopfordrede sociale beskeder eller links, som du ikke kan knytte til den officielle tjeneste.
Kontroller afsenderen
Sørg for at anmodningen kommer fra Fairspins officielle konto- eller kommunikationskanal.
Læs det konkrete krav
Send det, der faktisk bliver bedt om, i stedet for at uploade et stort arkiv af uvedkommende persondata.
Beskyt hemmeligheder
Del aldrig adgangskoder, PIN-koder, private wallet-nøgler eller andre autentificeringshemmeligheder som del af KYC.
Gem dokumentation
Behold dato og kopi af den officielle anmodning, så du kan følge hvad der blev krævet og hvornår du svarede.
Hvis du har brug for generel kontohjælp, kontaktveje eller ansvarlige spilleværktøjer, ligger de på siden om Fairspin konto. Ved regulatoriske spørgsmål bør KYC ikke bruges som indirekte bevis for lokal licens. Fairspins licens- og Danmark-status behandles særskilt på siden om Fairspin licens.
Det skel er vigtigt: KYC viser operatørens egen compliance-proces, mens dansk licens og dansk regulatorisk beskyttelse kræver separat myndighedsstatus. For Danmark kræver en lokal licenspåstand et særskilt registerhit hos Spillemyndigheden.
Klar til verificering
Det kan du forvente af Fairspin-verificering før udbetaling
Fairspin kan kontrollere identitet, bopæl, betalingsmetode og i relevante tilfælde midlernes oprindelse, og den aktuelle policy siger, at udbetalinger ikke behandles, før den krævede verificering er fuldført. Det mest nyttige er derfor at holde kontoens oplysninger korrekte, bruge egne betalingsmidler og besvare den konkrete dokumentanmodning gennem en verificeret kanal. Policyen giver eksempler på mulige dokumenter, men ikke en universel pakke eller én fast behandlingstid for alle konti. KYC bør derfor ses som en konkret kontrolproces, hvor præcision og sammenhæng er vigtigere end at sende flest mulige filer. Kontroller navn, adresse og betalingsoplysninger mod den konkrete anmodning, så hvert svar retter sig mod det kontrolpunkt, som faktisk er rejst.
KYC indgår sammen med betaling, konto og licens i Fairspin overblik. En kort intern tjekliste over anmodning, svar og dato gør det samtidig lettere at se, hvilke kontrolpunkter der allerede er besvaret.
Skabt af redaktionen på ”Fairspin Casino”.